「£100mで獲得」の本当の意味 — プレミアリーグ移籍のお金を最後まで説明する
 〜£100mを5年で償却する例では、通年の費用は£20m〜£100m
移籍金の総額、毎年の費用、現金の支払いは別です。£100mを5年で定額償却する例なら、通年の償却費は£20mになります。
給与・関連費用・取得時期を加えて初めて年間負担が見えます。公開決算だけで現在の補強予算を確定することはできません。
1. 移籍金を資産と費用に分ける
まずここから始めます。ここを外すと、この先の話が全部ずれてしまうからです。
「クラブが£100mで選手を獲得」というニュースを見ると、その年に£100mが財布から消えたように感じます。でも会計の世界では、そうは扱いません。
移籍金は「資産を買った」とみなされます。工場が£100mの機械を買ったのと同じ扱いです。機械は何年も使えるので、買った年に£100m全部を費用にするのはおかしい。だから使う年数で割って、少しずつ費用にしていきます。これを「償却(しょうきゃく)」といいます。
選手の場合、「何年使えるか」は契約年数です。£100mで5年契約なら、5年で割って毎年£20mずつ。
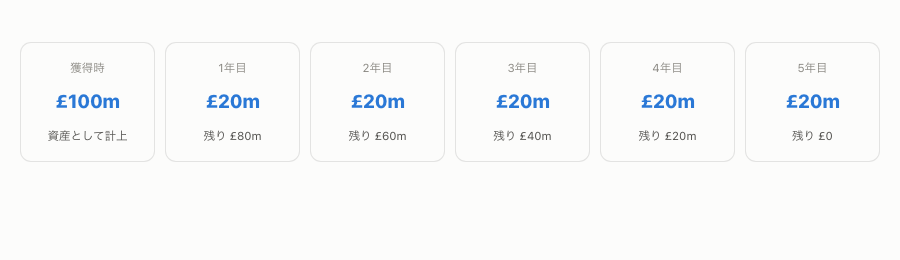
ニュースの「£100m」は移籍金の総額です。取得時には原則として資産計上し、5年の定額償却なら通年で£20mを費用にします。初年度は取得時期で変わり、給与や手数料、減損などは別に確認します。現金は契約した支払日程に従うため、償却額とは一致しません。
ここから、有名な「抜け道」が生まれた
勘のいい方はもう気づいたと思います。契約を長くすれば、1年あたりの費用は小さくなる。
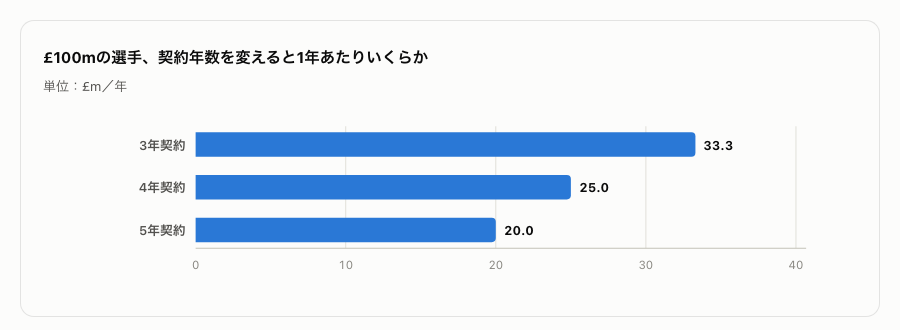
同じ£100mの買い物でも、3年契約なら年£33.3m、5年契約なら年£20m。チェルシーはこれに気づき、8年・9年といった超長期契約を連発しました。£100mを8年で割れば年£12.5m。5年で割る場合に比べ、通年の償却費は37.5%小さくなります。図の8年・9年は、5年上限が適用されない場合の算数上の比較です。
現在の財務ルールでは償却期間に原則5年の上限があります。プレミアリーグの2023年12月12日発表では、その日以降の新規・延長契約に将来に向けて適用し、遡及しないとしています。契約そのものを5年に制限する改正ではありません。会計上の処理と規則上の調整、UEFAとの適用日の違いも区別します。
2. 給与・関連費用・売却益を計算する
移籍金だけ見ていても、クラブの財布は見えません。もう一つ、必ずセットで乗ってくるものがあります。年俸です。
移籍金は契約期間と適用ルールに従って償却し、給与は対象期間の費用になります。以下は5年以内の契約、通年在籍、定額償却を仮定した単純化した例です。
年間費用の例 = 移籍金の年間償却費 + 年間給与 + その年に認識する関連費用
代理人手数料は処理によって、資産に含めて償却する部分と当期費用が異なります。償却費に含まれる額を再び足して二重計上しないようにします。
たとえば移籍金£60m・5年契約・年俸£10mの選手なら:
・移籍金の償却:£60m ÷ 5年 = 年£12m
・年俸:年£10m
・合計:年£22m
ニュースの見出しは「£60m」ですが、財務ルールが見ているのは年£22mのほう。そして5年間のクラブの実負担は £60m+£10m×5年=£110m。年俸のほうが移籍金より重いことすらあります。
「フリー移籍だから安い」は、半分しか正しくない
契約満了で移籍金がゼロなら、その移籍金に対応する償却費はありません。ただし取得に伴う手数料などが資産計上される場合は、償却費が生じることもあります。
ただしフリーの選手は、移籍金がかからないぶん本人の年俸や契約時ボーナスが高くなる場合があります。年俸£20mのフリー移籍は、他の費用を無視した通年の例では「移籍金£50m・5年契約・年俸£10m」と同じ年£20mです。フリー移籍は「移籍金の節約」であって、「コストの節約」とは限りません。
売るとどうなるか——ここが本当に重要
5年で定額償却する£100mの選手を3年間保有すると、帳簿上の価値(簿価・ぼか)は£40mまで減っています。この選手を£70mで売ったとき、利益になるのは£70mではありません。
売却益 = 売値£70m − 簿価£40m = £30m
ここから、サッカー財務でいちばん有名な現象が出てきます。自前で育てたアカデミー出身の選手は、移籍金を払っていないので簿価がゼロ。売却費用や他クラブへの分配等を無視すれば、売値に近い額が利益になります。英語圏では "pure profit" と呼ばれます。
しかも彼らには、帳簿とは別のもう1つの価値があります。登録枠です。プレミアリーグは25人の登録リストのうち、所定のホームグロウン要件を満たさない選手を17人までに制限しています。要件はイングランドまたはウェールズの協会加盟クラブでの育成歴などで、自クラブ出身と同義ではありません。詳しくはホームグロウン制度を読んでください。
若手の売却を考える際、売却益の計上は財務上の動機の一つです。ただし個別の移籍には戦術、出場機会、契約期間、本人の希望なども関わります。決算期の近さだけで監督や財務部門の判断と断定できません。
3. 財務ルールとオーナー資金を確認する
ここまでが基礎です。ここからが本題。この夏は、新ルール下で迎える最初の移籍市場です。
これまでのルール(PSR)が見ていたのは「3年間でいくら損したか」。3年間すべてプレミア所属で所定のオーナー資本拠出等の条件を満たす場合、調整後損失の上限は最大£105mで、破ったエバートンとノッティンガム・フォレストは勝点を剥奪されました。
新ルール(SCR=スカッドコスト比率)が見るのは「収益に対して選手にいくら使っているか」です。
スカッドコスト ÷ 調整後収益 ≤ 85%
分子のスカッドコストに入るのは、選手と監督の給与、移籍金の償却・減損、代理人手数料です。分母はサッカー関連収益と選手売却の純損益を基に規則に従って求めます。決算のRevenueに売却益が含まれるという意味ではありません。出典:プレミアリーグ公式。
注目してほしい点が2つあります。
1つ目。アカデミーと女子チームのコストは分子に入りません。ただし資金繰りや他の財務ルールの制約は残り、無制限に支出できるという意味ではありません。リーグが「そこには投資してほしい」というメッセージを込めた設計です。(→女子サッカーの収入)
2つ目。選手売却の利益は分母に入ります。利益の出る売却は上限を押し上げる方向に働きますが、売却損が出る場合や算入期間・調整にも注意が必要です。しかも売った選手の給与と償却が分子から消えるので、分子が減って分母が増えるという二重の効き方をします。これが、補強に先立って売却を進める財務上の動機の一つになります。
85%を超えたらどうなるのか
- 85%以下:SCRのグリーン基準内です。他の財務ルールへの適合まで意味するものではありません。
- 85%超で、そのクラブのレッド基準以下:追加確認の対象です。課徴金は2027/28の違反分からで、6月の決算確認と10月の再確認、軽減措置などの条件によります。2026/27に直ちに課徴金が発生するという説明は正確ではありません。
- そのクラブのレッド基準超:勝点減の対象です。基本6点に、超過£6.5mごとに1点を加える方式です。判定・異議申立ての手続きを経るため、「その場で自動的に減点」とは異なります。
レッド基準は初期値115%で、全クラブに固定された上限ではありません。決算確認時の85%超過分だけ翌季の許容枠が減り、減った枠は基準を守った場合に10ポイントずつ、最大30ポイントまで回復します。未使用の余力を積み上げる制度ではありません。出典:プレミアリーグ公式。詳しい時期と条件はSCR・SSRの解説にまとめています。
さらに、チャンピオンズリーグなど欧州大会に出るクラブは、UEFAのより厳しい基準(70%)も同時に守る必要があります。強いクラブほど、厳しいルールで戦っているわけです。(→UEFAの70%基準)
第4章 オーナーからの借入は使えるのか
「オーナーが大富豪だから、いくらでも補強できる」——これはもう成り立ちません。
オーナー借入は、手元資金を増やす資金調達です。無利子であっても、元本の返済条件や財務ルール上の評価を確認する必要があります。関連当事者取引の審査による調整と、会計上実際に支払う利息も別の話です。
貸付・増資・スポンサー契約を混同しないことが大切です。詳しくは関連当事者取引とオーナー借入で扱っています。
そして、いちばん大事な結論
新しいSCRの下では、もっと根本的な変化が起きています。
借入や増資それ自体はSCRの分母を直接増やしません。一方、規則内の費用を支払うための現金は確保できます。
旧ルールの時代は「3年で£105mまでの赤字」という枠で、赤字の穴はオーナーの金で埋められました。だから「オーナーが金持ちかどうか」が本当に効いた。SCRの基準は「収益の85%」で、分母はクラブが自分で稼いだ金だけ。オーナーがいくら注ぎ込んでも、収益が増えなければ使える額は増えません。
オーナー資金は、規則の範囲内で選手獲得や給与の支払いにも使えます。直接SCRの分母を増やすこととは別です。スタジアムや育成施設への投資は将来の収入増につながる可能性がありますが、支出しただけで収益が増えるわけではありません。
4. 補強余力と移籍ニュースを読む
公開決算から、いま使える移籍金の上限を直接求めることはできません。規則上の余裕と、手元資金・分割払い・将来の給与負担は別々に確認する必要があります。
過去のヘッドルーム図について
第三者による補強余力の推計は、参照元と計算条件を確認して読む必要があります。推計値だけで実際の補強可能額や規則違反を断定することはできません。
年間費用の例で考える
仮に、移籍金£60m、5年契約、年間給与£10m、取得時に資産計上する代理人手数料£5mなら、通年の費用は(£60m+£5m)÷5+£10m=£23mです。これはその他の費用や調整を除いた説明用の計算です。
年間余力を移籍金へ換算する一律の倍率はありません。契約期間、給与、手数料、既存選手の移籍、現金支払条件によって変わります。
第6章 移籍ニュースの読み方・5つのチェックポイント
最後に、明日から使える実践編です。
① 契約年数を必ず確認する。 £80mの5年契約なら年£16m、3年契約なら年£26.7m。同じ移籍金でも重さが1.7倍違います。
② 年俸を足して考える。 給与は報道による推定が多いため、ボーナスや税引前・税引後の違いも確認します。仮に移籍金£80m・5年・年俸£12mなら年間コストは£28mです。
③ 同時に誰を売ったかを見る。 売却益は規則に従って調整後収益へ反映され、上限を押し上げ、売った選手の年俸と償却も消える。「大型補強したのに財務は改善した」という一見おかしな現象は、たいていこれです。たとえば簿価・売却費用等がゼロで、£40mの追加利益が国内SCRの対象期間へ入り、ほかの条件が変わらないなら、年換算後の85%相当額は£40m÷3×85%=約£11.33m増えます。売却に伴う費用削減は別に計算します。
④ そのクラブは欧州大会に出ているか。 出ているならUEFAの70%基準も同時に守る必要があり、見た目の余力ほど自由ではありません。
⑤ 決算期がいつかを確認する。 「6月30日までに売却を成立させる」という報道が毎年出るのは、その日を過ぎると売却益が翌年度に計上されるから。6月末の移籍には、戦力面に加えて決算期も影響し得ます。(→6月30日という締切)
まとめ。移籍金の額そのものより、「1年あたりいくらか」「同時に誰を売ったか」「収益がいくらか」の3つ。この3点セットで見れば、財務上の動機を読みやすくなります。実際の補強余力や次の移籍を、この3点だけで確定・予測できるわけではありません。
関連記事
出典・数字について
売却益の算入期間について:国内SCRのシーズン中の判定は規定の移籍期間に対応する利益を3で割り、実績確認は当季と前2季の合計を3で割ります。売却益全額がそのまま当年の分母へ加わるという読み方はできません。規則集 Appendix 2 A.1.6(e)・A.1.13・A.1.53。具体的な補強予算への影響はリバプールの試算で説明しています。
・数字はクラブ公表の決算、Premier League公式の発表、Deloitte Annual Review of Football Finance、The Swiss Ramble、Sky Sports等の報道をもとにしています。
・本記事は個人が公開情報をもとに作成した非公式の解説であり、いずれのクラブ・団体とも関係はありません。
・投資その他の助言を目的とするものではありません。
*